Pe scurt: scorul de credit este un număr între 300 și 850 care arată băncilor cât de bine ți-ai gestionat datoriile în trecut. Cu cât scorul e mai mare, cu atât ai șanse mai mari să obții un credit și în condiții mai bune. În România, acest scor se numește scor FICO și este calculat de Biroul de Credit.
Ce este scorul de credit
Scorul de credit este un indicator numeric, calculat pe baza istoricului tău financiar, care arată cât de consecvent și previzibil te-ai comportat în relația cu obligațiile tale financiare. El nu măsoară câți bani ai, ci cum îi gestionezi: dacă respecți termenele, dacă îți cunoști limitele și dacă menții un echilibru între venituri și cheltuieli.
Altfel spus, scorul de credit este o notă financiară. Dacă ai plătit mereu ratele la timp și nu ai datorii restante, nota e mare. Dacă ai avut întârzieri sau credite neachitate, nota scade.
Ce este Biroul de Credit și cum funcționează
Biroul de Credit este o companie privată, înființată în 2004, care are un singur scop: să colecteze și să centralizeze date despre comportamentul de plată al persoanelor fizice care accesează credite. Aproape toate băncile comerciale, IFN-urile autorizate și alte instituții de creditare raportează lunar informații despre clienții lor.
Ce e important de reținut: Biroul de Credit nu decide dacă primești sau nu un credit. El doar pune la dispoziție informațiile. Decizia finală aparține întotdeauna băncii, care interpretează datele în funcție de propria politică de risc.
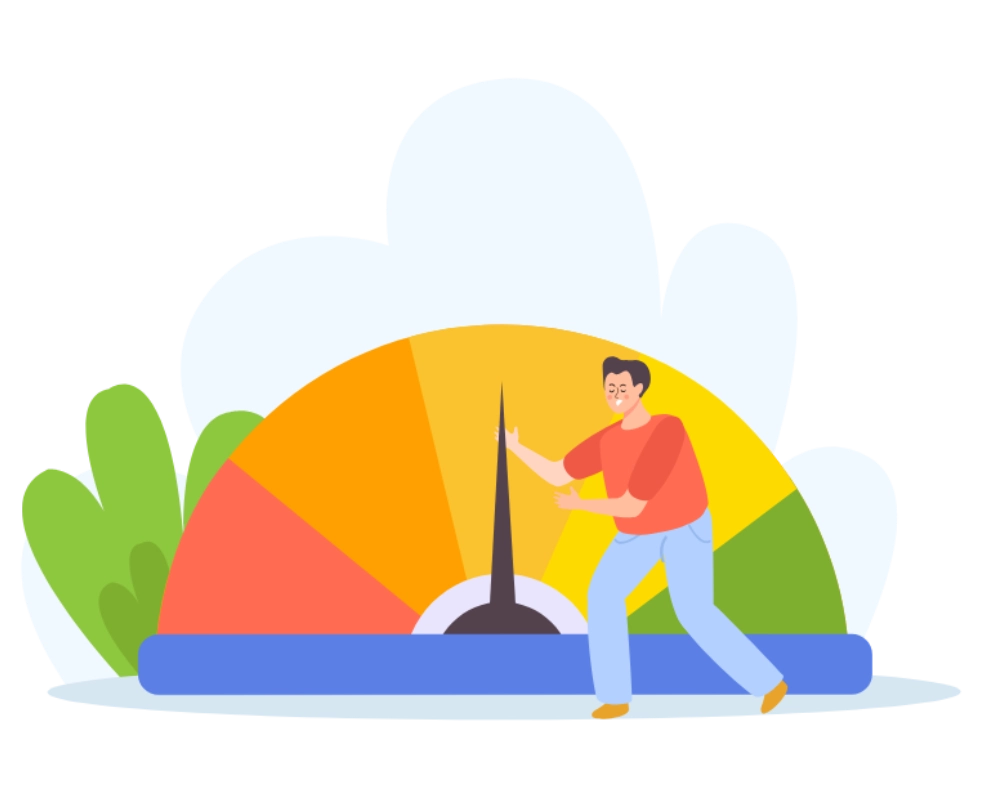
Începând cu 2009, Biroul de Credit a adoptat modelul statistic internațional FICO Score. Fiecărui client îi este acordat un punctaj între 300 (foarte slab, risc mare de neplată) și 850 (foarte bun, excelent).
Cum se calculează scorul FICO
Scorul nu este aleatoriu. Este calculat în funcție de 5 categorii de informații: istoricul de plată, cu o pondere de 35%, care analizează dacă persoana a avut întârzieri la plata ratelor, cu câte zile a întârziat și care sunt sumele restante; creditele în derulare, cu o pondere de 30%, care conține informații despre creditele pe care le are cineva în prezent; și durata istoricului, cu o pondere de 15%, care ține cont de cât timp a trecut din momentul în care ai luat primul credit.
Restul de 20% este împărțit între numărul de interogări recente în Biroul de Credit (când aplici la mai multe credite într-un timp scurt, scorul poate scădea ușor) și tipul de credite deținute (un mix echilibrat între credit ipotecar, card și credit de consum este văzut mai bine decât un singur tip).
Cum se interpretează scorul FICO
Scorul FICO este împărțit în mai multe categorii: 300 până la 450 înseamnă risc foarte ridicat și poți fi refuzat de majoritatea instituțiilor financiare; 451 până la 550 înseamnă acces limitat la credite, de obicei cu dobânzi mai mari; 551 până la 650 este zona medie, unde unele bănci acceptă cereri, dar condițiile nu vor fi cele mai avantajoase, iar media națională din România se situează în jurul valorii de 635; 651 până la 750 înseamnă acces la majoritatea produselor financiare cu condiții rezonabile; 751 până la 850 înseamnă cele mai bune dobânzi și condiții disponibile pe piață.
Cât de mult contează scorul FICO
Scorul contează mult, dar nu e singurul factor. Băncile din România nu publică în mod explicit ce scor FICO consideră eligibil pentru fiecare tip de credit. Scorul de credit nu este singurul factor decisiv la acordarea unui credit; venitul tău lunar, vechimea în muncă și alte criterii de risc joacă și ele un rol foarte important. Totuși, un scor mai mare va fi întotdeauna în avantajul tău, deoarece indică faptul că ai un profil financiar sănătos.
Concret, scorul influențează trei lucruri: dacă ești aprobat sau nu, ce sumă poți împrumuta și la ce dobândă. Un scor de 750 față de unul de 600 poate însemna o diferență de 1-2 puncte procentuale la dobândă, ceea ce pe un credit ipotecar de 200.000 lei pe 25 de ani poate reprezenta zeci de mii de lei în plus sau mai puțin plătite.
Dacă vrei să înțelegi cum se calculează o rată și ce înseamnă DAE pentru costul total al unui credit, ai detalii complete în articolele Ce este DAE și de ce contează la un credit și Cum se calculează rata unui credit. Poți folosi și calculatorul de rate credit ca să vezi concret impactul dobânzii asupra ratei tale lunare.
Ce afectează negativ scorul de credit
Principalele cauze ale unui scor mic sunt, în ordine:
Întârzieri la plata ratelor. Chiar și o singură întârziere de câteva zile poate fi raportată la Biroul de Credit și poate afecta scorul. Cu cât întârzierea e mai mare și mai frecventă, cu atât impactul este mai sever.
Gradul ridicat de îndatorare. Dacă ai credite cu solduri mari față de limitele aprobate, scorul scade. Pentru credite în lei, gradul maxim de îndatorare este în general de 40% din venitul net, conform reglementărilor BNR. Dacă ești aproape de acest plafon, orice credit nou e greu de obținut.
Multe cereri de credit într-un timp scurt. Dacă ai făcut multe interogări la Biroul de Credit într-un interval scurt, adică ai aplicat la mai multe credite sau carduri în ultimele luni, acest fapt poate coborî scorul. Fiecare cerere nouă înregistrată poate scădea temporar scorul cu câteva puncte.
Absența completă a istoricului. Paradoxal, dacă nu ai avut niciun credit niciodată, nu ai nici scor FICO. Băncile interpretează acest lucru ca un risc, pentru că nu au pe ce baza o decizie.
Ce nu afectează scorul de credit
Merită clarificat ce nu intră în calculul scorului FICO:
Veniturile tale nu intră direct în scor. Poți câștiga mult și să ai un scor mic dacă nu ți-ai plătit ratele la timp, sau poți câștiga puțin și să ai un scor excelent dacă ești disciplinat. Averea, economiile, proprietățile deținute, vârsta sau profesia nu influențează direct scorul FICO în sensul că nu sunt incluse în calculul standard.
Cum îți verifici scorul de credit
Orice persoană fizică are dreptul legal de a solicita gratuit un raport de la Biroul de Credit o dată pe an. Acest raport conține istoricul tău de creditare, inclusiv scorul FICO. Costul eliberării unui raport suplimentar într-un an calendaristic este de 6 lei per raport.
Unele aplicații bancare îți arată scorul FICO direct în aplicație, fără să mai fie nevoie să contactezi Biroul de Credit separat.
O simulare de credit online sau un calcul pe un calculator de rate nu generează nicio interogare în Biroul de Credit. Interogarea apare doar când depui o cerere oficială la o bancă sau IFN.
Cum îți îmbunătățești scorul de credit
Plătește ratele la timp, întotdeauna. Este cel mai important factor, cu o pondere de 35% din scor. Chiar dacă uiți câteva zile, setează alerte sau débite automate.
Reduce soldul creditelor existente. Dacă ai un card de credit cu limita folosită la maximum, plătește cât mai mult din sold. Raportul dintre soldul folosit și limita aprobată contează.
Nu aplica la mai multe credite simultan. Fiecare cerere lasă o urmă în Biroul de Credit. Dacă vrei să compari oferte, folosește un calculator de rate sau un simulator online, nu cereri oficiale.
Construiește un istoric. Dacă nu ai niciodată credite, un card de credit folosit responsabil și plătit integral lunar este un mod bun de a începe să construiești un scor.
Verifică raportul pentru erori. Uneori apar raportări incorecte din erori administrative. Dacă găsești o neconcordanță în raportul gratuit de la Biroul de Credit, poți contesta datele.
Scorul de credit în contextul unui credit ipotecar
Scorul contează cel mai mult când vine vorba de credite mari și pe termen lung. Dacă vrei să iei un credit pentru casă, banca va analiza în detaliu istoricul din Biroul de Credit, gradul de îndatorare și capacitatea de rambursare.
Dobânda la un credit ipotecar variază și în funcție de indicii de referință ai pieței. Dacă ai un credit cu dobândă variabilă, articolele Ce este ROBOR și cum îți afectează rata și Ce este dobânda compusă și cum funcționează îți explică mecanismele care influențează cât plătești lunar, independent de scorul tău de credit.